بيان مثير للجدل وأزمة فى وقت مبكر.. أول مشكة تواجه «نوفارا هولدنج» بعد شراكتها مع محمد رمضان فى مبنى مديرية أمن الجيزة.. بيان رسمي يفتح ملف الخلافات حول احتساب عمولات البروكر
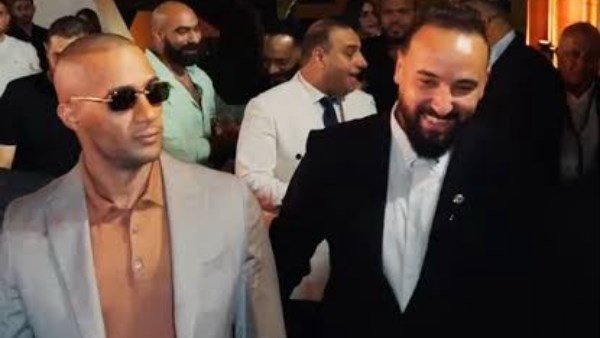
في أول أزمة مثيرة للجدل تخرج إلى الواجهة بالتزامن مع التعاون والشراكة المرتبطين باسم الفنان محمد رمضان، أصدرت شركة نوفارا هولدنج بيانًا رسميًا بشأن حقوق شركات الوساطة العقارية «البروكر» وعمولاتها المستحقة، في تطور يطرح تساؤلات حول طبيعة الأزمة، والأسباب التي دفعت الشركة إلى إصدار توضيح رسمي بشأن آليات احتساب العمولات، ومدى تأثير هذه القضية على علاقتها بشركات التسويق والوساطة العقارية.
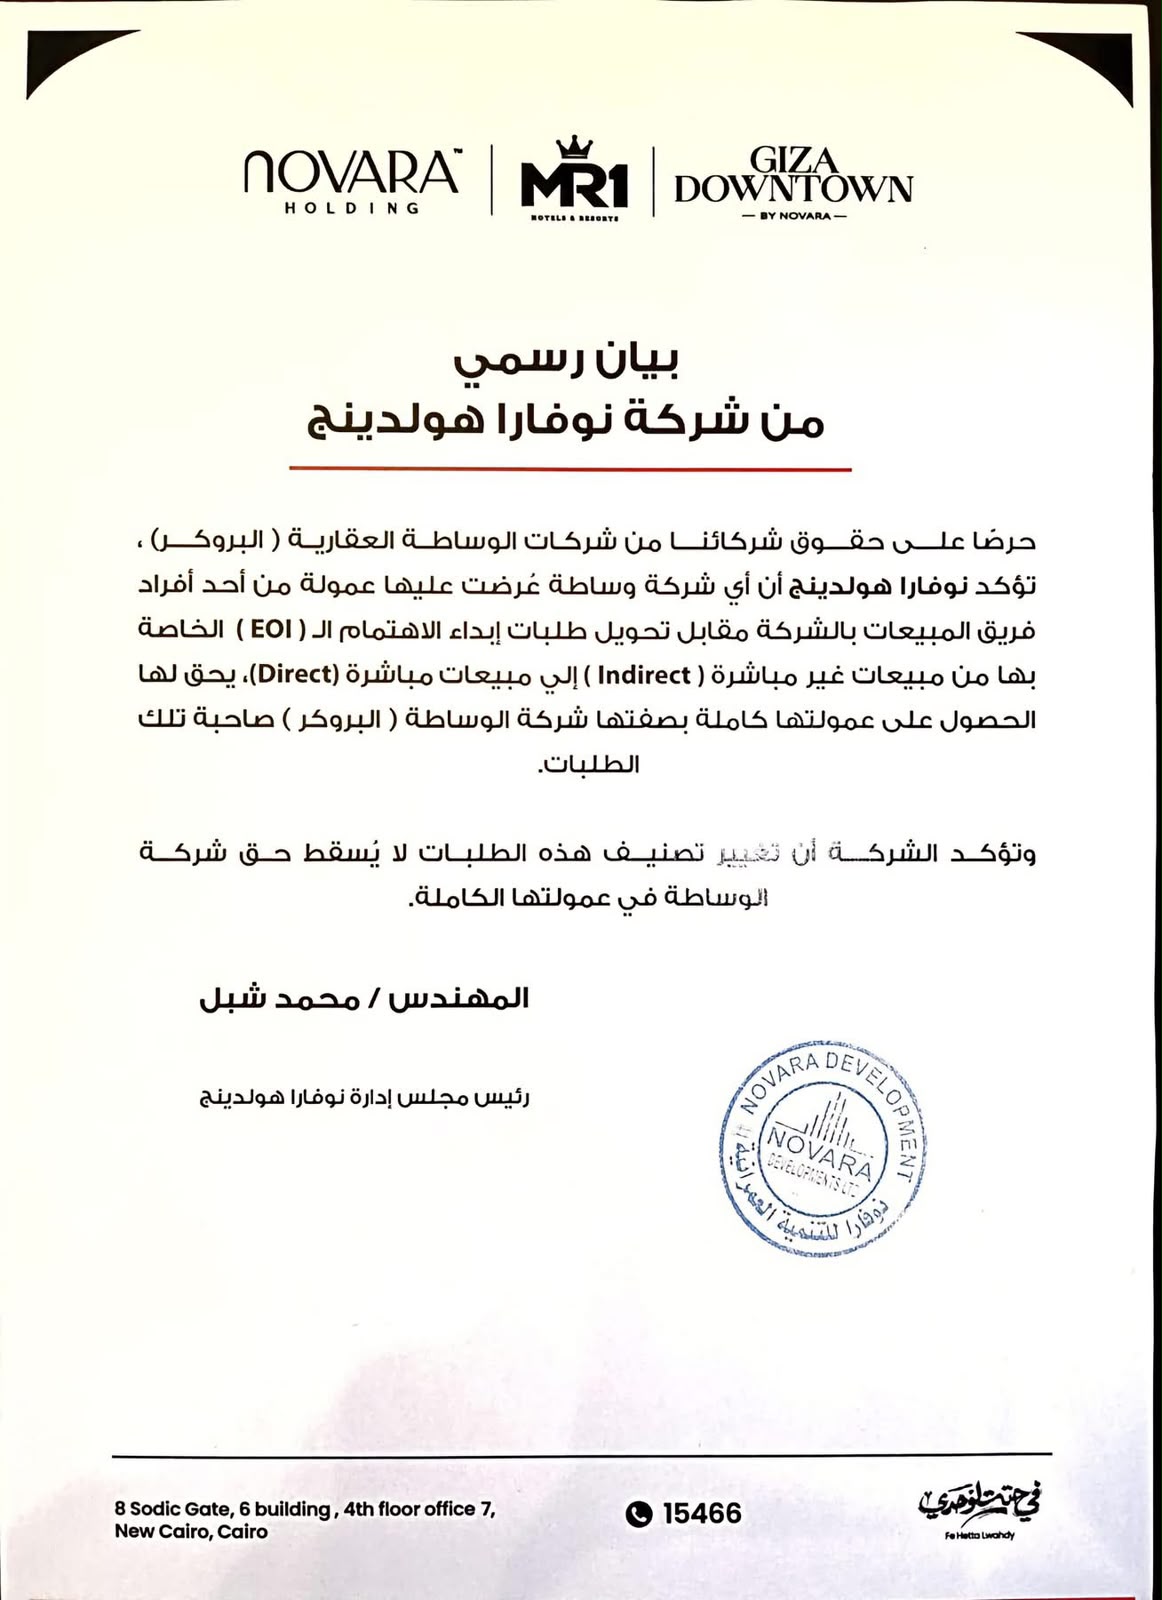
البيان، الصادر بتوقيع المهندس محمد شبل، رئيس مجلس إدارة نوفارا هولدنج، لم يقتصر على تأكيد المبادئ العامة للتعامل مع شركات الوساطة، بل تناول سيناريو محددًا يتعلق بطلبات إبداء الاهتمام بالشراء، المعروفة باسم (EOI)، وآلية تحويلها من المبيعات غير المباشرة (Indirect) إلى المبيعات المباشرة (Direct)، مؤكدًا أحقية شركة الوساطة العقارية في الحصول على كامل عمولتها عن هذه الطلبات.
ماذا قالت نوفارا هولدنج في بيانها؟
أكدت الشركة، في بيانها الرسمي، حرصها على حقوق شركائها من شركات الوساطة العقارية، مشددة على أن أي شركة وساطة يفرض عليها أحد أفراد فريق المبيعات بالشركة عمولة مقابل تحويل طلبات إبداء الاهتمام الخاصة بها من المبيعات غير المباشرة إلى المبيعات المباشرة، يحق لها الحصول على كامل عمولتها باعتبارها صاحبة تلك الطلبات.
كما شددت نوفارا هولدنج على أن تصنيف هذه الطلبات أو تغيير آلية التعامل معها لا يسقط حق شركة الوساطة العقارية في الحصول على عمولتها كاملة، في موقف يستهدف، بحسب مضمون البيان، التأكيد على حقوق الوسطاء وعدم الانتقاص من مستحقاتهم بسبب تغيير تصنيف عملية البيع.
لكن صدور بيان رسمي يتناول هذه التفاصيل يفتح الباب أمام تساؤلات حول طبيعة الموقف الذي استدعى هذا التوضيح، وما إذا كانت هناك خلافات بشأن آليات احتساب العمولات أو تصنيف المبيعات، خاصة أن البيان لم يحدد أسماء شركات وساطة بعينها، ولم يعلن عن تفاصيل واقعة محددة أو أطرافها.
أول اختبار مثير للجدل بعد الشراكة مع محمد رمضان
وتكتسب الأزمة أهمية إضافية في ظل الاهتمام الذي تحظى به الشركة بالتزامن مع التعاون والشراكة المرتبطين باسم الفنان محمد رمضان، وهو ما يجعل أي تطورات تتعلق بسمعة الشركة وعلاقاتها مع شركائها محل متابعة وتساؤل داخل السوق العقارية.
فشركات الوساطة العقارية تمثل حلقة مهمة في منظومة التسويق والبيع بالمشروعات العقارية، وتعتمد طبيعة العلاقة بينها وبين المطورين على وضوح التعاقدات، وتحديد العمولات المستحقة، والاتفاق على آليات تسجيل العملاء والطلبات ومتابعة عمليات البيع.
ومن هنا، فإن تأكيد الشركة حق الوسطاء في الحصول على كامل عمولاتهم يطرح تساؤلات حول طبيعة الإشكالية التي استدعت إصدار البيان، وما إذا كان الأمر يتعلق بتوضيح سياسة الشركة الداخلية، أم بمعالجة خلافات مرتبطة بآليات تنفيذ هذه السياسة على أرض الواقع.
وحتى الآن، لا يكفي البيان وحده للجزم بوجود نزاع محدد أو اتهام أي طرف بارتكاب مخالفة، لكنه يضع ملف العمولات وحقوق الوسطاء في صدارة التساؤلات المثارة حول الشركة.
ويبقى عدد من الأسئلة التى تفرض نفسها.. ما الذي يحدث داخل منظومة المبيعات؟ و ما الذي دفع الشركة إلى إصدار البيان في هذا التوقيت؟ وهل جاء في إطار توضيح سياستها المعتمدة أم استجابة لمشكلة محددة تتعلق بالعمولات وهل واجهت شركات وساطة عقارية إشكاليات بشأن مستحقاتها؟ أم أن البيان يستهدف منع حدوث خلافات مستقبلية بين الشركة وشركائها؟ وكذلك كيف تتم عملية تحويل طلبات إبداء الاهتمام (EOI) من المبيعات غير المباشرة إلى المبيعات المباشرة؟ وما الضوابط التي تحكم هذه العملية وتضمن الحفاظ على حقوق الشركة والوسيط والعميل؟ ومن المسؤول عن تحديد تصنيف عملية البيع؟ وما الآلية التي تضمن عدم تأثر عمولة الوسيط نتيجة تغيير هذا التصنيف؟ وهل توجد آلية واضحة وموثقة لتسوية أي خلافات بشأن العمولات؟ وهل تمتلك شركات الوساطة وسيلة محددة للاعتراض أو المطالبة بمستحقاتها حال حدوث خلاف؟ وهل تنعكس هذه التطورات على ثقة شركات الوساطة في التعامل مع الشركة؟ خاصة أن استقرار العلاقة بين المطور العقاري والوسطاء يمثل عنصرًا مؤثرًا في منظومة التسويق والبيع.
هل ينهي البيان الجدل أم يفتح الباب أمام مزيد من التساؤلات؟
رغم تأكيد نوفارا هولدنج في بيانها أحقية شركات الوساطة العقارية في الحصول على كامل عمولاتها في الحالة التي تناولها البيان، فإن الإعلان لم يتضمن تفاصيل كافية لتحديد خلفية الأزمة أو أسبابها المباشرة، كما لم يوضح ما إذا كانت هناك شكاوى رسمية أو خلافات قائمة بشأن مستحقات مالية.
ومن ثم، فإن الخطوة التالية التي قد تحسم جانبًا من التساؤلات تتمثل في توضيح آليات احتساب العمولات وتسجيل طلبات العملاء، والكشف عن الإجراءات التي تتبعها الشركة لضمان تطبيق القواعد المعلنة بصورة واضحة على جميع شركات الوساطة المتعاملة معها.
وتبقى القضية الأهم: هل نحن أمام بيان توضيحي يستهدف تنظيم العلاقة بين نوفارا هولدنج وشركائها، أم أن صدوره يعكس وجود إشكالية في ملف العمولات استدعت تدخل إدارة الشركة لتأكيد الحقوق؟
سؤال يظل مفتوحًا في انتظار مزيد من التفاصيل والتوضيحات الرسمية، خصوصًا مع ارتباط اسم الشركة بشراكة تحظى باهتمام إعلامي، وما يفرضه ذلك من أهمية الحفاظ على وضوح التعاملات وثقة الشركاء في السوق العقارية
 جوجل نيوز
 واتس اب
 جوجل نيوز